며느리에게 재산을 증여할 때 증여세 면제한도액이 얼마인지 궁금하다면, 세법상 표현인 증여재산공제 기준부터 확인해야 합니다. 2026년 10월 25일 기준으로 며느리는 법 조문상 ‘기타 친족’ 범위에 들어가는 관계로 볼 수 있으며, 공제 한도는 10년간 합산 1천만원입니다.
며느리증여세면제한도액 1천만원
며느리증여세면제한도액은 증여재산공제의 ‘기타 친족’ 기준을 적용해 10년간 합산 1천만원입니다.
상속세 및 증여세법은 배우자와 직계존비속을 제외한 4촌 이내 혈족 및 3촌 이내 인척을 기타 친족으로 규정하고 있습니다. 며느리와 시부모는 인척 관계이므로 이 조문상 기타 친족 범위에 들어가는 관계로 판단할 수 있습니다.
다만 ‘며느리는 무조건 1천만원’이라고 단정하기보다, 증여받는 사람의 친족관계와 기존 10년간 공제 사용액을 함께 살펴봐야 합니다.
관계별 증여재산공제
며느리에게 적용되는 금액을 다른 가족관계와 비교하면 다음과 같습니다. 공제액은 증여받는 사람을 기준으로 10년 동안 합산합니다.
| 관계 | 10년간 증여재산공제 |
|---|---|
| 배우자 | 6억원 |
| 직계존속 | 5천만원 미성년자는 2천만원 |
| 직계비속 | 5천만원 |
| 기타 친족 | 1천만원 |
| 그 밖의 사람 | 0원 |
배우자 공제와 구분
배우자에게 적용되는 증여재산공제는 10년간 6억원입니다. 며느리는 증여자의 배우자가 아니므로 배우자 공제 기준을 적용하지 않습니다.
직계존비속 공제와 구분
직계존속과 직계비속은 각각 별도의 관계 기준으로 분류됩니다. 직계존속 공제는 5천만원이며 미성년자가 직계존속에게 받는 경우에는 2천만원입니다. 직계비속 공제는 5천만원입니다.
기타 친족 공제
며느리증여세면제한도액을 판단할 때 적용하는 기타 친족 공제는 10년간 1천만원입니다. 국세청의 증여재산공제 표는 기타 친족을 4촌 이내 혈족 및 3촌 이내 인척으로 구분하고 있습니다.
국세청 증여세 기본정보에서 관계별 증여재산공제 표를 확인할 수 있습니다.
10년 합산 방식과 적용 범위
며느리증여세면제한도액은 이번에 증여하는 금액만 따로 계산하지 않습니다. 증여받는 사람을 기준으로 이번 증여일 이전 10년 안에 같은 구분으로 공제받은 금액을 합산합니다.
받는 사람 기준으로 계산
공제 한도는 증여자 한 명을 기준으로 정하는 것이 아니라 수증자, 즉 재산을 받는 사람을 기준으로 판단합니다. 따라서 이전 10년 동안 기타 친족 기준으로 공제받은 금액이 있다면 이번 증여에서 사용할 수 있는 금액은 줄어듭니다.
여러 친족에게 받은 경우
시부모나 시조부모 등 여러 기타 친족에게 증여받더라도 기타 친족 공제 한도는 각각 새로 생기지 않습니다. 10년 안에 받은 기타 친족 증여를 합산해 1천만원 한도를 함께 적용합니다.
아들과 며느리의 구분
아들은 직계비속이고 며느리는 인척인 기타 친족으로 분류됩니다. 따라서 아들에게 적용되는 직계비속 공제와 며느리에게 적용되는 기타 친족 공제는 서로 다른 사람에게 적용되는 별도의 기준입니다.
증여 전 확인 순서
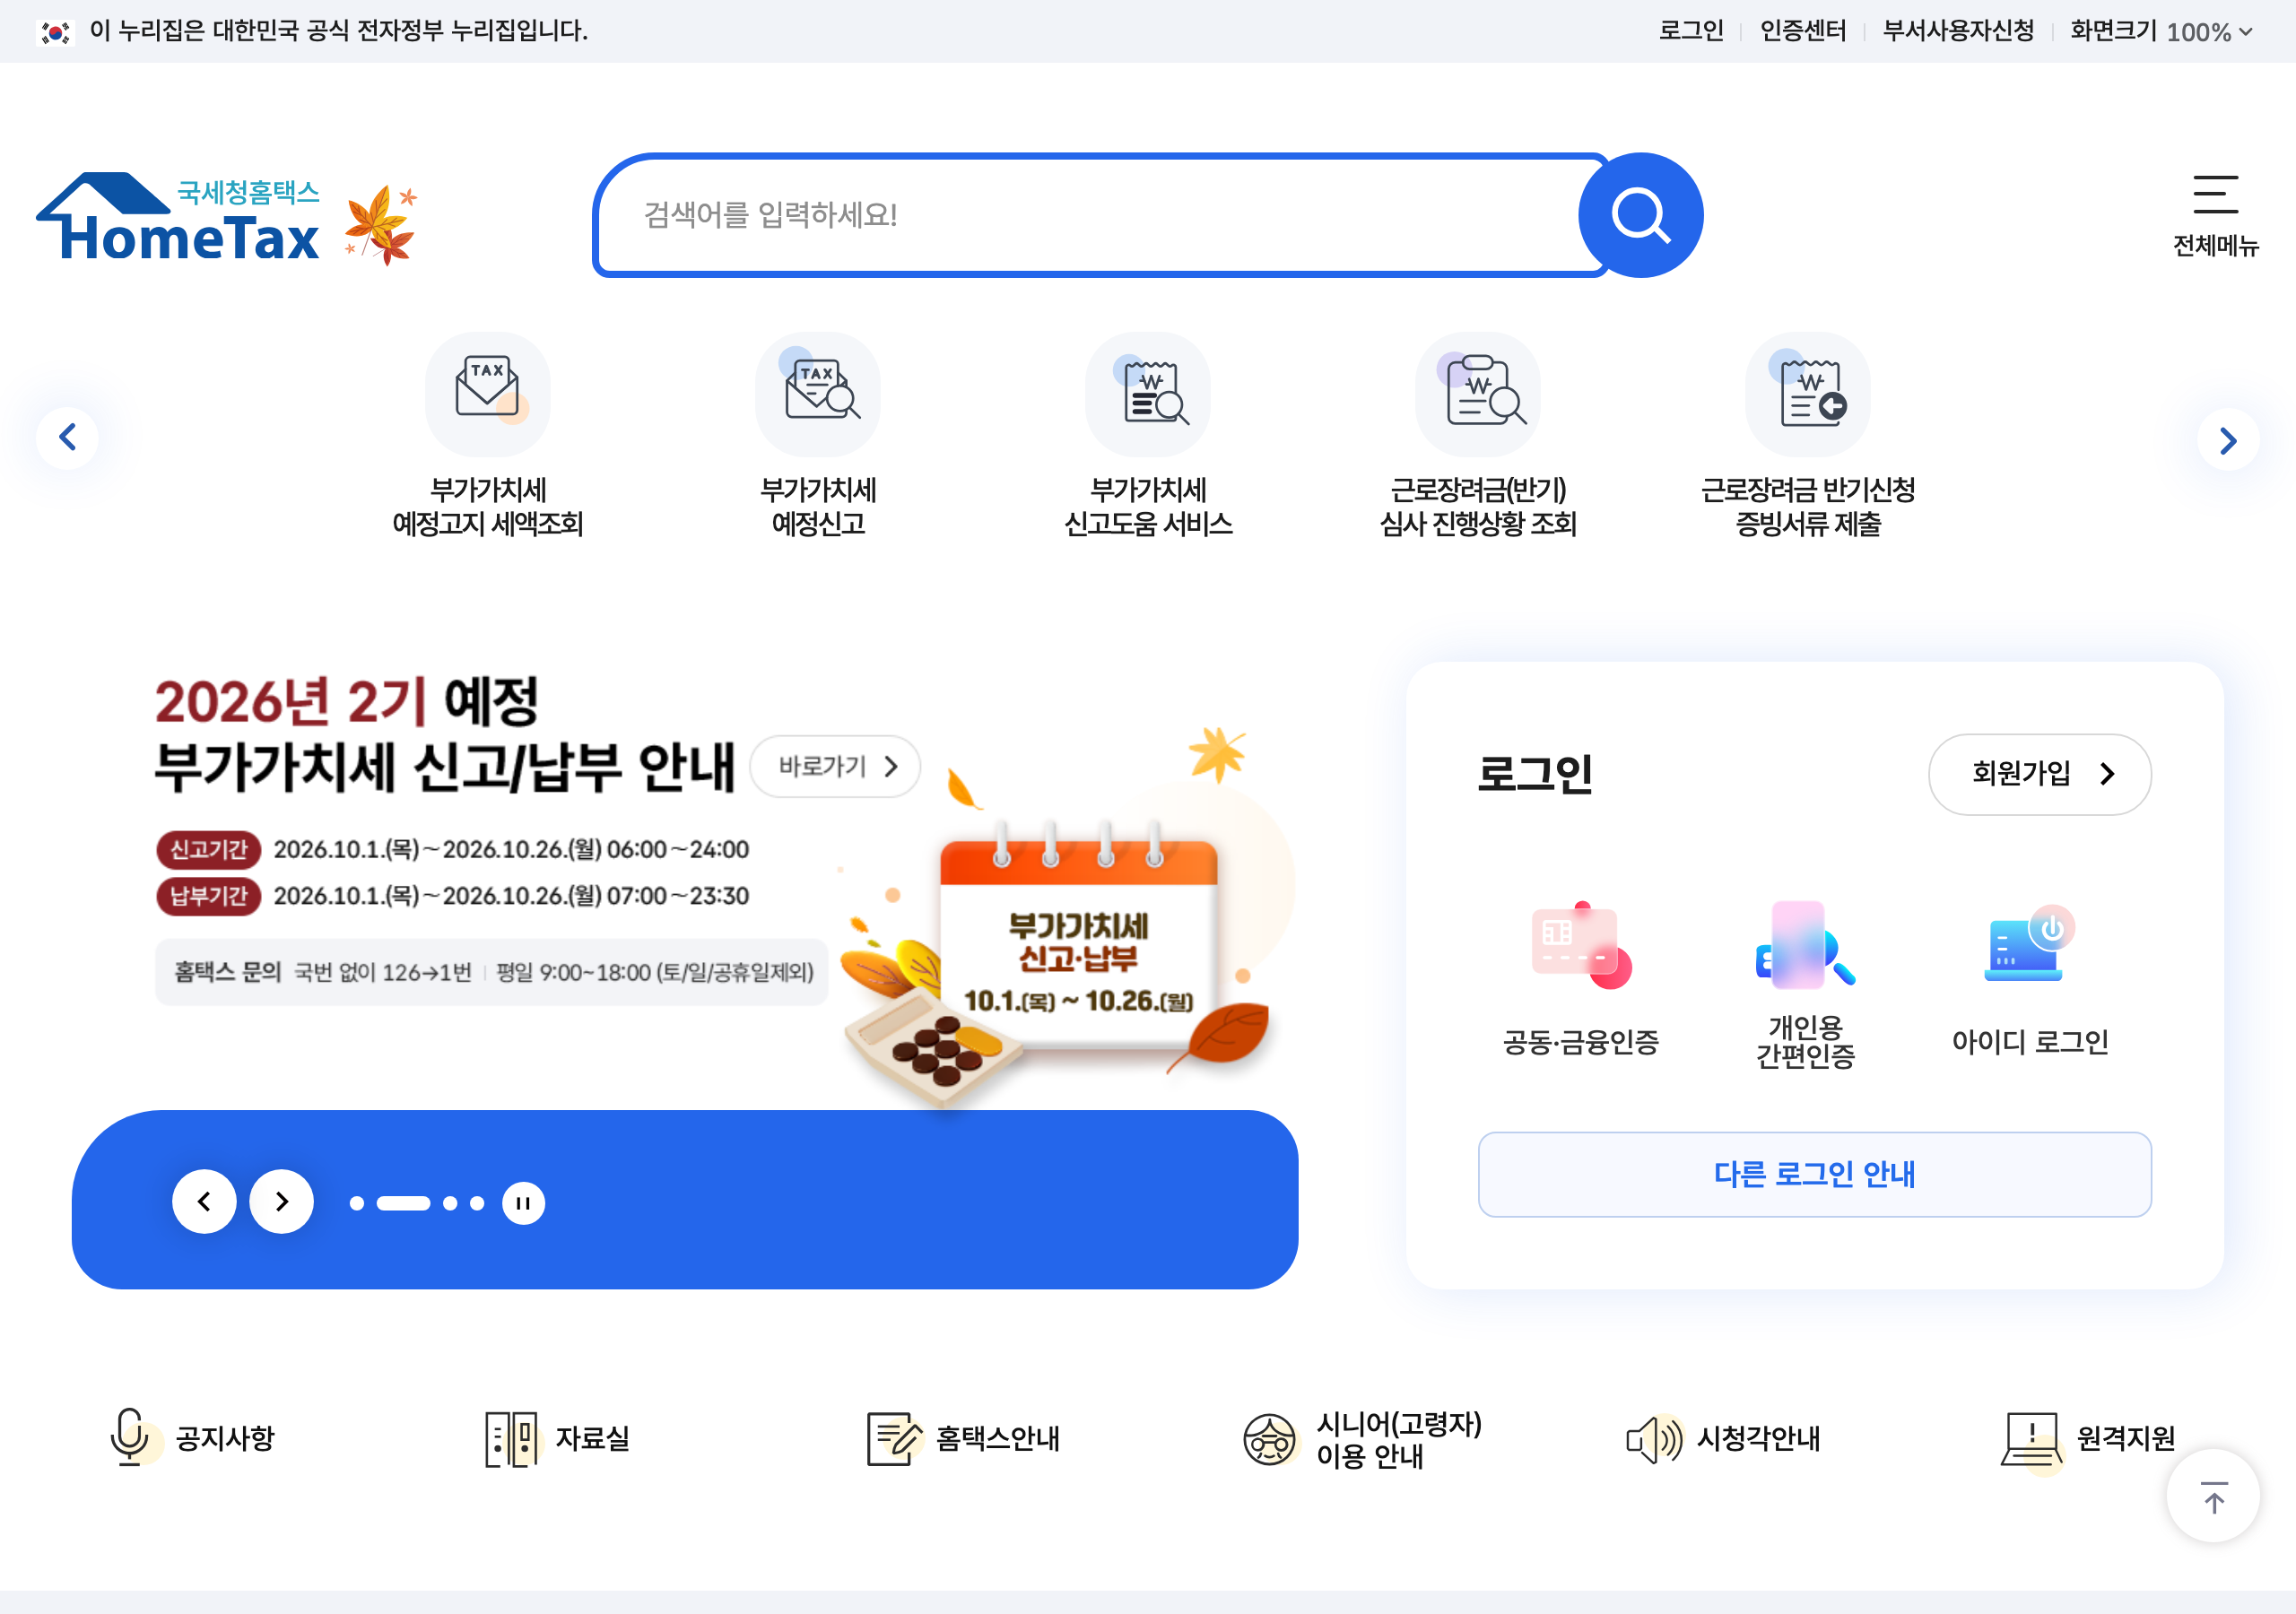
며느리증여세면제한도액을 실제 증여에 적용할 때는 다음 순서로 살펴보면 됩니다. 세부 신고 안내는 국세청 홈택스와 세무서 안내를 따르는 것이 안전합니다.
1단계 이전 10년 증여 확인
증여받는 날을 기준으로 이전 10년 안에 기타 친족 관계로 증여받은 금액과 공제받은 금액이 있는지 확인합니다.
2단계 남은 공제액 계산
기타 친족 공제 한도 1천만원에서 이전 10년 동안 이미 사용한 공제액을 뺍니다. 이번 증여액에서 남은 공제액을 초과하는 부분은 증여재산공제로 차감되지 않습니다.
3단계 공식 안내 확인
관계별 분류와 10년 합산 내역을 정리한 뒤 국세청 홈택스 또는 관할 세무서의 증여세 신고 안내를 확인합니다. 법령의 현재 조문은 국가법령정보센터에서 상속세 및 증여세법 제53조를 열어 살펴볼 수 있습니다.
정리하면 며느리증여세면제한도액은 기타 친족 기준인 10년간 1천만원입니다.
이 금액은 증여받는 사람 기준으로 10년간 합산하며, 여러 기타 친족에게 받은 증여도 함께 계산합니다.
아들과 며느리는 관계가 다르므로 각각 해당 공제 기준을 따로 적용합니다.
가족 간 증여는 관계와 과거 10년 내 증여 내역을 함께 정리한 뒤 진행하는 것이 좋습니다.